Webコンサル成果報酬は5条項を詰めないと成果が出た後で揉める

「成果が出たぶんだけ払えばいい」——成果報酬型のWebコンサルは、初期費用を抑えたい企業にとって魅力的に見えます。固定費がかからず、リスクが小さいように感じるからです。ただ、発注側が本当に気をつけるべきは初期費用の安さではなく、成果の定義や計測、支払いの上限が曖昧なまま契約して、後で「請求の根拠」で揉めることです。
この記事は、料金相場を並べる記事ではありません。成果報酬型のWebコンサルを、安さではなく契約リスクで判定する視点を整理します。固定費・固定+成果・完全成果報酬・レベニューシェアを同じ基準で比べ、成果の帰属、計測の改ざん余地、実装が遅れたときの責任、広告費・制作費の負担、支払い上限の5点を、契約前に確認できるようにします。
あわせて、成果報酬が向く会社・向かない会社の分かれ目、データ計測を誰が握るか、相談前に自社で決めておくべきことまで、発注側の視点で扱います。
この記事でわかること
- 4つの料金方式の違いと向き不向き
- 成果報酬で最初に決める「成果の定義」
- 計測を誰が握るかのリスク
- 契約書で確認すべき条項
- 支払い上限がないと何が起きるか
先に結論です。成果報酬は初期負担を抑えられますが、==成果定義・計測・対象外・実装責任・支払い上限==の5点が曖昧なら、発注側のリスクは固定費型より高くなります。「成果が出たら払う」は一見フェアですが、何を成果とし、誰がそれを計測し、いくらまで払うのかが決まっていないと、成果が出た後に「これは成果に含まれるのか」「この請求額は妥当か」で揉めます。
皮肉なことに、成果報酬のトラブルは「成果が出なかったとき」より「成果が出たとき」に起きやすいのです。出なければ払わずに終われますが、出たときに条件が曖昧だと、請求額をめぐって関係が悪化します。安さの裏にあるリスクを、契約前に見極めてください。
「Webコンサルの成果報酬は安全か」「完全成果報酬で注意すべき契約条項は何か」を短時間で知りたい方も多いはずです。結論だけ先に言えば、成果報酬は初期負担を抑えられる一方、支払い上限や成果の定義が曖昧なままだと、発注側のリスクはむしろ高くなります。この記事では、その理由と確認すべき条項を順に見ていきます。
実務では、契約方式の名前より、成果定義、計測方法、対象外CV、実装責任、支払い上限が書面と運用でそろっているかを見ます。
契約前は、まず契約方式を比べ、次に成果の定義、計測の握り方、契約書の条項、支払い上限の順に確認していくと、抜けが出にくくなります。それぞれの段階で、自社だけで判断できることと、法務や専門家に確認したほうがよいことを分けておくと、相談の場でも論点がぶれません。
成果報酬型で契約してよい条件かを相談する場合も、まずはこの5点をメモしてから臨むと話が早くなります。
なお、契約条件の妥当性や法的リスクは個別性が高いため、本記事は確認の考え方を示すものです。実際の契約書は、必ず自社の法務担当や弁護士に確認してください。
4つの料金方式の違いと向き不向き
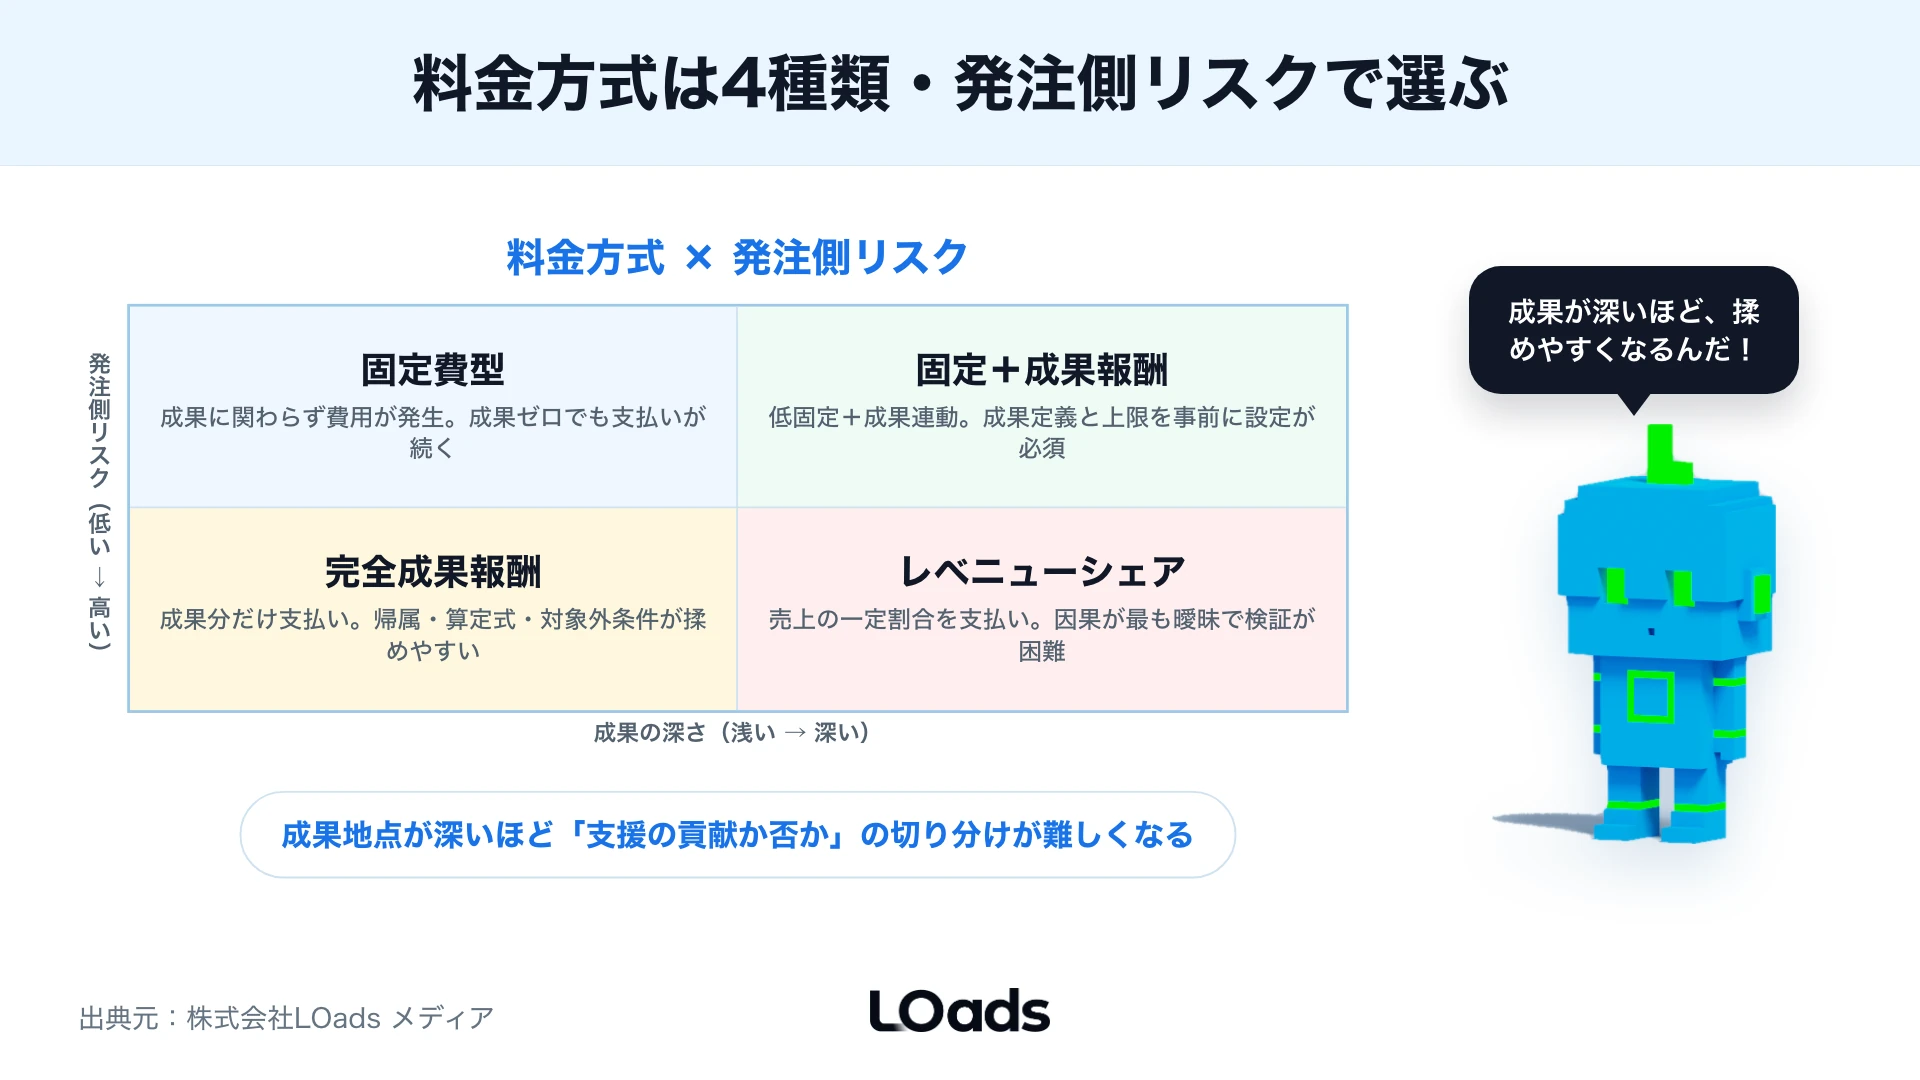
まず、Web支援の料金方式を4つに整理します。「成果報酬かどうか」の2択ではなく、固定と成果の組み合わせで見ると、自社に合う方式が分かります。
| 料金方式 | 概要 | 発注側が注意する点 |
|---|---|---|
| 固定費型 | 月額固定 | 成果に関わらず費用が発生 |
| 固定+成果 | 低めの固定+成果連動 | 成果定義と上限の設定 |
| 完全成果報酬 | 成果が出た分だけ支払い | 成果の帰属・算定式・対象外 |
| レベニューシェア | 売上の一定割合を支払い | 売上の範囲・期間・帰属 |
成果が「深い」方式(売上やレベニューシェア)ほど、==その成果が支援の貢献かを切り分けにくくなります==。CV(問い合わせ)への成果報酬なら因果は比較的明確ですが、売上やレベニューシェアになると、営業や既存顧客、季節要因など、支援以外の要因も混ざります。
方式が成果に近づくほど、「どこまでが支援の成果か」を契約で厳密に決める必要が出てきます。安さだけで完全成果報酬に飛びつかず、自社にとって因果が説明できる方式かを見てください。
実務では、「固定+成果」のハイブリッドが、双方にとってバランスが取りやすいことが多いです。固定費がゼロだと、支援側は短期で成果が出る施策に偏りがちで、時間のかかるSEOや、土台づくりの計測整備が後回しになることがあります。低めの固定費で土台や継続的な改善を担保しつつ、成果連動でインセンティブを持たせる形なら、支援側も腰を据えて取り組めます。
完全成果報酬は発注側に有利に見えて、実は「短期で取りやすい成果」に施策が寄り、長期の資産が育たないという副作用もある、と理解しておいてください。
たとえば、初期費用を下げたいだけなら、完全成果報酬まで踏み込まず固定+成果で十分な場合があります。自社が何を優先したいか(初期費用の圧縮か、成果連動か、売上責任の共有か)を先に決めると、方式の比較が早くなります。なお、料金方式とは別に、単発で相談するか継続支援を受けるかという契約形態の選び分けも先に決めておくと、見積もりの条件がそろいます。
一方で、支援側に売上連動の責任まで求めるなら、レベニューシェアの対象売上、期間、既存顧客の扱いまで契約に落とす必要があります。
アズくんワンポイント: え、成果報酬って安く始められるだけじゃないんだ?どこからリスクが増えるのか気になります〜
ワンポイントアドバイス: 固定費・成果報酬・レベニューシェアのどれが合うか相談する前に、自社が欲しい支援範囲を「戦略」「実装」「計測」「改善会議」に分けておくと、契約方式の比較が早くなります。
この記事もおすすめ|WebコンサルティングのKPIはCVで止めず商談・受注まで5段でつなぐ|問い合わせ・商談・受注まで見る指標|成果指標の分解を詳しく知りたい方はこちら。|
成果報酬の契約は準委任か請負か——民法の型で確認する
料金方式の名前だけでなく、その契約が民法上どの型に当たるかも押さえておくと、成果が出なかったときや途中で終わったときの扱いがはっきりします。Webコンサルの契約は、多くが準委任契約(事務の遂行を委託する型)か、成果物の完成を約束する請負契約のいずれかです。
2020年4月に施行された改正民法では、準委任に「成果完成型」という型が明文化されました(民法648条の2)。これは、事務の遂行そのものではなく、==約束した成果に対して報酬を払う==型で、成果報酬型のWebコンサルはこの考え方に近い契約になりがちです。押さえるべきポイントは2つあります。
- 成果の引渡しと同時に報酬が発生する: 成果に引渡しが必要な場合、報酬は成果の引渡しと引き換えに支払う建て付けが基本です(648条の2第1項)。何をもって「成果の引渡し」とするかを契約で決めておかないと、支払いのタイミングで揉めます。
- 途中で終わった場合は「割合」で報酬が決まりうる: 成果完成型でも、発注側の責めによらず成果が完成しなかったときや、完成前に契約が解除されたときは、発注側が受ける利益の割合に応じて報酬を請求されることがあります(648条の2第2項)。「成果が出なければ一切払わない」と単純に考えず、途中終了時の精算方法まで確認してください。
条文の詳細はe-Gov 法令検索の民法で確認できます。自社の成果報酬契約が準委任(成果完成型)か請負かで、成果未達・途中終了時の責任範囲が変わるため、契約書のタイトルではなく中身の建て付けを見てください。法的な型の当てはめは、最終的に法務・弁護士に確認するのが安全です。
成果報酬で最初に決める「成果の定義」
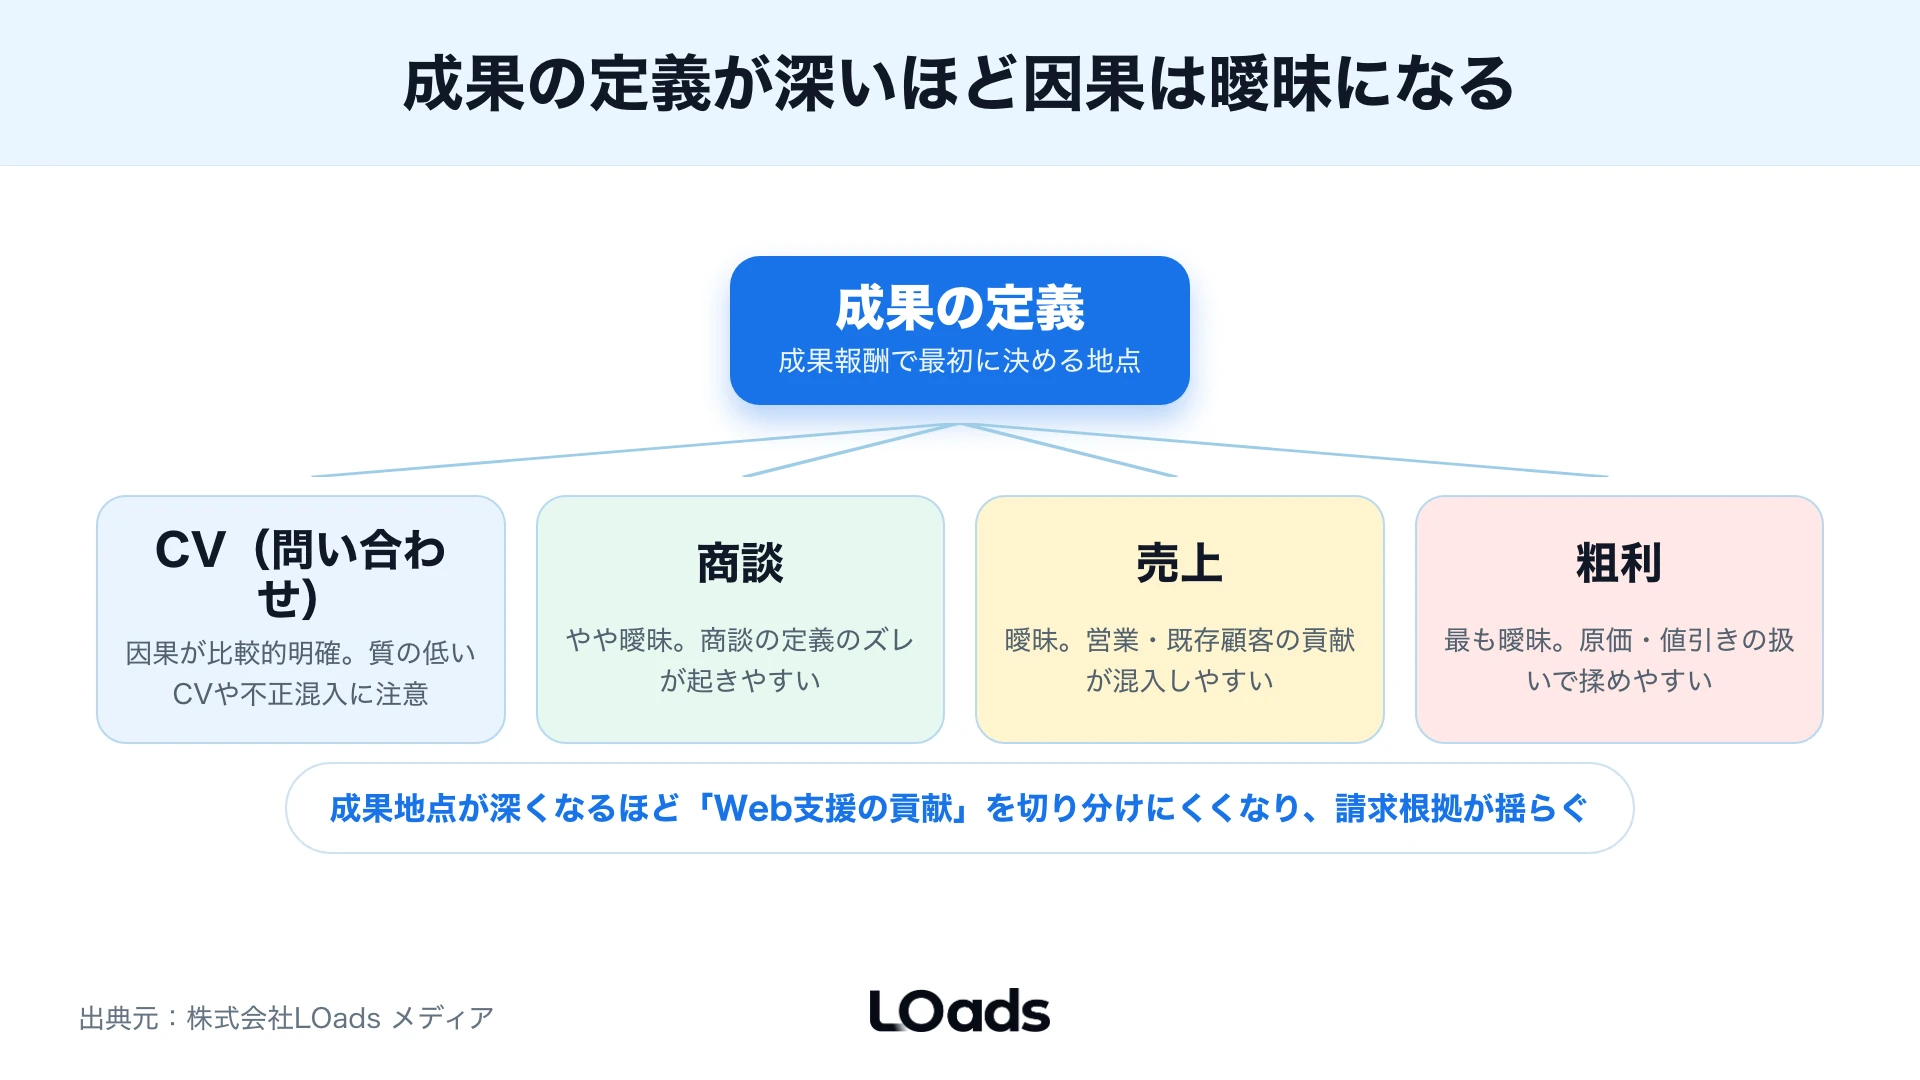
成果報酬で最も重要なのが、何を「成果」とするかです。ここが曖昧だと、支払いの根拠そのものが揺らぎます。成果地点を深くするほど、支援の貢献を切り分けにくくなり、トラブルの種になります。
| 成果指標 | 因果の明確さ | 主なリスク |
|---|---|---|
| CV(問い合わせ・申込) | 比較的明確 | 質の低いCVや不正の混入 |
| 商談 | やや曖昧 | 商談の定義のズレ |
| 売上 | 曖昧 | 営業・既存要因の混入 |
| 粗利 | 最も曖昧 | 原価・値引きの扱いで揉める |
成果地点が深いほど(CV→商談→売上→粗利)、支援以外の要因が混ざり、==請求の妥当性で揉めやすくなります==。たとえば「売上の○%」という契約だと、たまたま大口の既存顧客が買った売上まで支援の成果に含めるのか、という争点が生まれます。成果は、支援の貢献が説明できる地点(多くはCVや、定義を明確にした商談)に置き、何を成果に含め、何を含めないかを契約で明記してください。
成果指標をどう設計するかは、KPI設計の記事も参考になります。
完全成果報酬で注意すべき契約条項を考えるときは、成果の定義だけでなく、対象外成果、計測方法、算定式、広告費・制作費の負担、途中解約時の扱いまで一緒に確認します。費用相場や仕組みの解説だけでは、成果が出た後に揉めやすいこれらの論点は埋まりません。次章以降で、契約書で確認すべき条項を具体的に見ていきます。
SEO成果報酬の扱いを再確認する場合も、順位ではなくCVや商談など、請求根拠を自社で検証できる成果地点に置けるかを見てください。
計測を誰が握るか——自己採点のリスク
成果報酬で見落とされがちなのが、「成果を誰が計測するか」です。支援会社が計測ツールを握り、その数字で報酬を請求する形だと、いわば自己採点になります。
具体的なリスクは、こうです。計測タグやコンバージョン設定が支援会社の管理下にあり、何を成果としてカウントするかも支援側が決められると、発注側は請求額の根拠を検証できません。意図的でなくても、二重計上や、成果の水増しにつながる設定ミスが起きても気づけません。
たとえば、同じ問い合わせがフォーム送信とサンクスページ表示で二重にカウントされていたり、自社の社員によるテスト送信や、明らかに対象外の問い合わせが成果に含まれていたりしても、計測を相手だけが見ていると気づけないまま請求されます。成果報酬では、==計測の権限と成果カウント条件を発注側が検証できる状態==にしておくことが必須です。
GA4や広告アカウントが自社名義で、成果の定義が契約に明記され、発注側もダッシュボードで同じ数字を見られる。この状態なら、請求の根拠を双方が確認できます。計測を相手任せにすると、成果報酬は「言い値」になりかねません。
逆に言えば、信頼できる支援会社は、この計測の透明性をむしろ歓迎します。「成果はこの定義で、この計測で見ます。御社でも同じ数字を確認できます」と最初から提示できる会社は、請求の根拠を隠す必要がないからです。相談の段階で、「成果はどう計測し、当社はそれをどこで確認できますか」と聞いてみてください。
明確に答えられない、あるいは計測を見せたがらない場合は、成果報酬の前提が崩れていると考えてよいでしょう。GA4・広告CVの計測をどう確認するかは、アクセス解析の記事で深掘りできます。
データ計測の実行体制も契約前に分けておきます。GA4、広告CV、Search Console、CRM/SFAのどのデータを使い、タグ設定は誰が変更し、月次のレポートで誰が承認するのかを決めないと、請求額の検証ができません。GA4のキーイベント(旧コンバージョン)設定やGoogle広告のコンバージョン測定、Search Consoleの検索パフォーマンス レポートは公式ヘルプでも確認できますが、成果報酬では「設定できているか」よりも、発注側が同じ数字を確認できるかが重要です。
ワンポイントアドバイス: 計測アカウントは自社名義を基本にしてください。支援会社に作業権限を渡しても、所有権と確認権限を自社側に残すと、請求根拠の検証がしやすくなります。
契約書で確認すべき条項
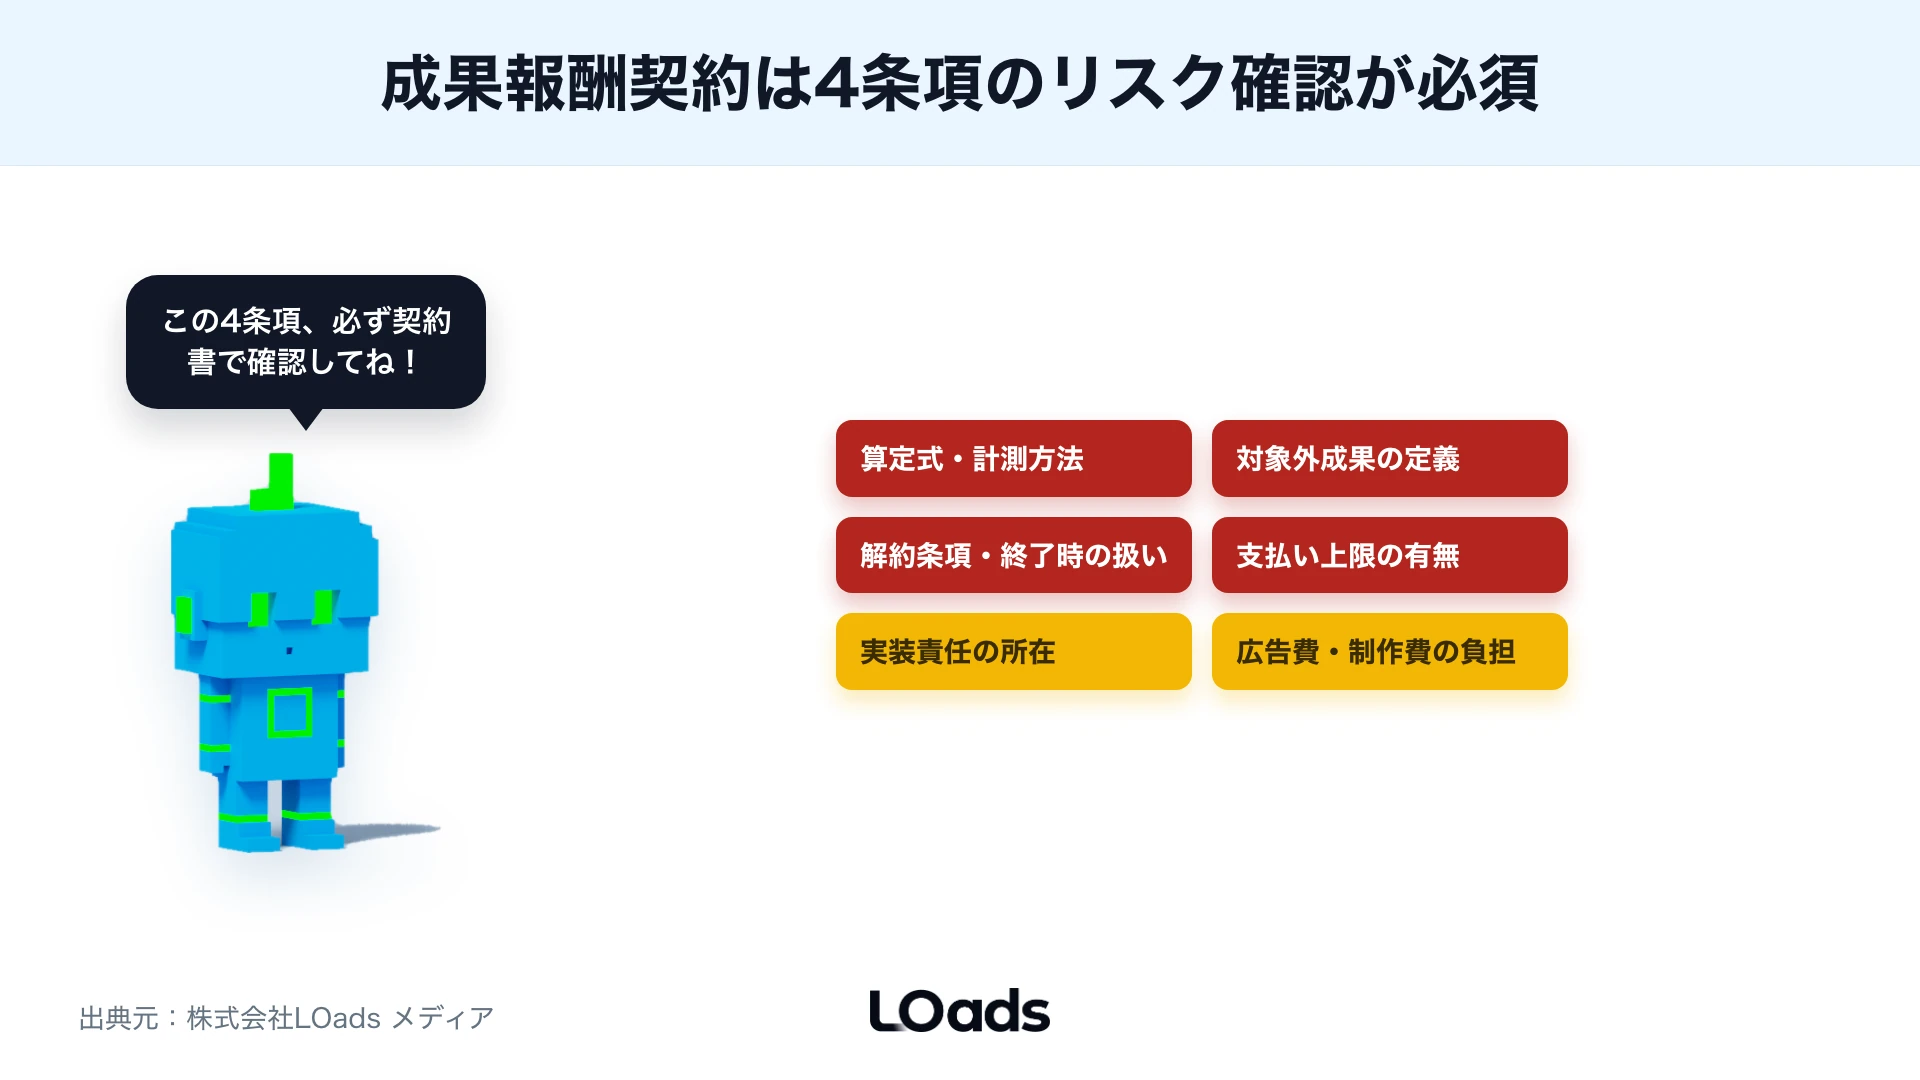
成果報酬の契約書では、「成果が出た後に揉めない」ための条項を確認します。ここが曖昧な契約は、成果が出てから問題が表面化します。
成果報酬 契約書チェック
- 成果の定義(何を成果とし、何を対象外とするか)
- 算定式(単価・割合・期間・計測方法)
- 計測の権限(アカウント名義・確認方法)
- 実装の責任(実装遅延・品質不良時の扱い)
- 広告費・制作費の負担(成果報酬とは別か)
- 支払い上限(月・累計の上限の有無)
- 途中解約・契約終了時の扱い(成果物・データ・権利)
特に注意したいのが、対象外の成果と、広告費・制作費の負担です。「成果」に含めないもの(既存顧客、リピート、自然発生の問い合わせなど)を決めておかないと、支援と関係ない成果まで請求対象になりかねません。また、!!成果報酬とは別に、広告費や制作費が発注側負担になる契約を、総額を確認せずに結ぶこと!! は避けてください。
成果報酬で安く見えても、広告費が別途かさめば、総支払額は固定費型を上回ることもあります。
途中解約時の扱いも、契約前に必ず確認してください。成果報酬の契約では、最低契約期間が設けられていたり、解約後も一定期間に発生した成果に報酬が発生する「テール条項」があったりします。また、支援中に作ったLP・記事・広告アカウントなどの成果物や、計測の設定が、解約後にどちらの所有になるかも重要です。
これらが発注側に残らないと、解約のたびに資産を失い、次の支援でまた一から作り直すことになります。「成果が出なかったら解約すればいい」と気軽に考えず、解約条件と、解約後に何が自社に残るかまで見ておいてください。特に途中解約では、先に触れた成果完成型(民法648条の2)の考え方に沿って、既に生じた成果の割合に応じた精算を求められる場合があるため、解約時の報酬計算のルールも書面で確認してください。契約書の妥当性は、最終的に法務・弁護士に確認するのが安全です。
この章は、契約前チェックリスト全般の記事と役割が近く見えます。ただし本記事では、契約期間や成果物の一般的な確認ではなく、成果報酬型で揉めやすい成果定義と対象外CV、請求算定式、計測権限、実装責任、支払い上限に絞っています。契約書全体の抜け漏れを確認したい場合は、契約前チェックリストの記事へ進んでください。
自社で判断できるのは、成果地点、対象外CV、支払い上限、計測アカウントの名義です。専門家に確認すべきなのは、算定式の法的な有効性、テール条項、途中解約時の成果物・データの扱いです。この境界を先に分けておくと、契約前の相談でも論点がはっきりし、必要な確認だけを短時間で進められます。
ワンポイントアドバイス: 契約書チェックリスト後の相談では、条文全体を丸投げするより「成果に含めるもの、除外するもの、上限、解約後の請求」の4点を先に抜き出すと確認が速くなります。
支払い上限がないと、成果が出るほど苦しくなる
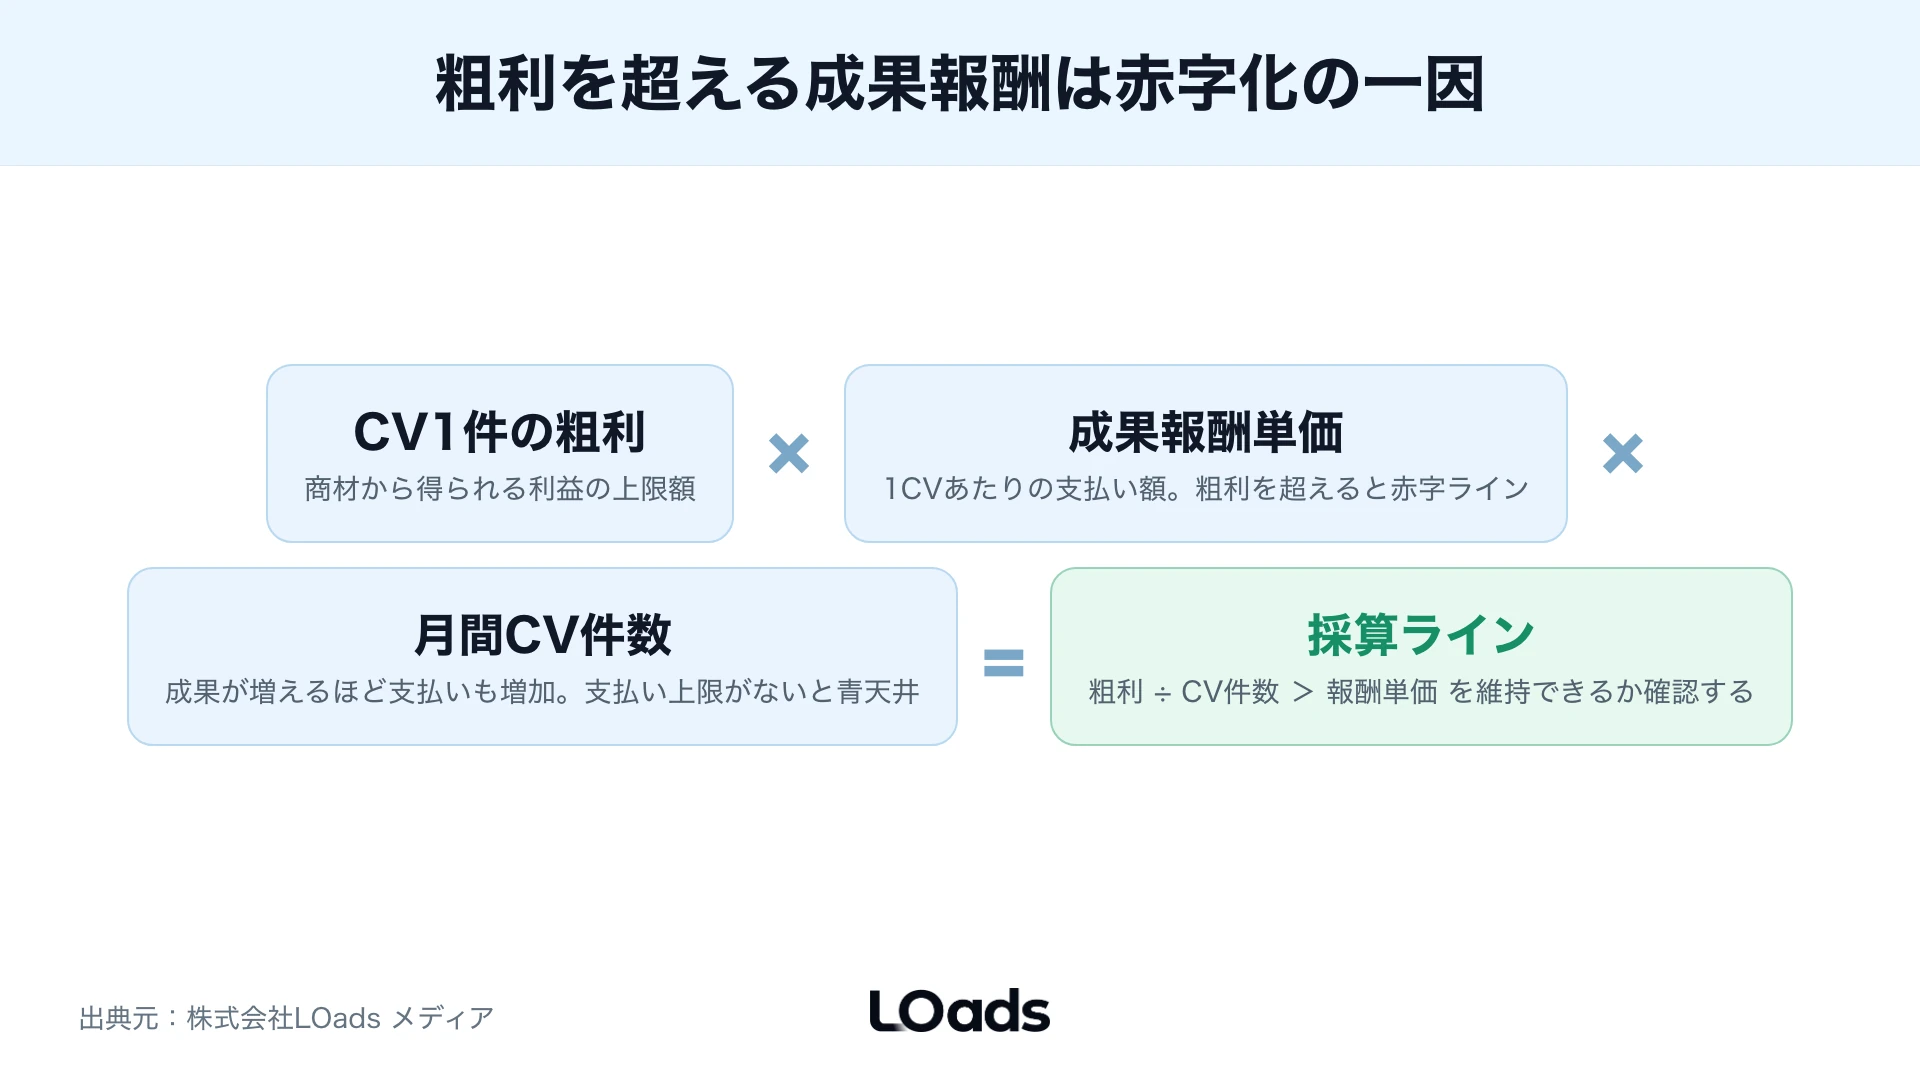
成果報酬は「成果が出たら払う」ので一見安全ですが、上限がないと、成果が出るほど支払いが膨らみ、利益を圧迫することがあります。ここは見落とされがちなポイントです。
試算例として、仮の数値で考えてみます。1件のCVに対して成果報酬が5万円、商材の粗利が1件あたり8万円だとします。月10件のCVで報酬は50万円、粗利は80万円なので、まだ30万円残ります。ですが、報酬単価が7万円に上がる契約や、成果地点が浅く質の低いCVも課金対象だと、粗利と報酬が逆転しかねません。
成果報酬は、==払えるのは成果から得られる粗利の範囲まで==という上限を、契約で決めておくべきです。CV1件あたりの粗利を超える成果報酬を払い続けると、売れば売るほど赤字になります。月額や累計の支払い上限、1件あたりの単価が粗利に見合うかを、契約前に試算してください。
加えて見落としやすいのが、「成果の質」の問題です。完全成果報酬では、支援側はとにかく成果(CV)の数を増やそうとするインセンティブが働きます。その結果、質の低い問い合わせや、確度の低いリードが増えても、件数として課金されることがあります。件数だけで報酬が決まる契約だと、「問い合わせは増えたが、商談にも受注にもつながらないのに支払いだけ増える」という事態が起こり得ます。
成果地点と単価を決めるときは、数だけでなく質を担保する条件(対象外の定義や、一定期間の有効性)も合わせて検討してください。
ワンポイントアドバイス: 成果報酬の単価は「払える額」ではなく「CV1件あたりの粗利」を基準に決めてください。粗利を超える単価は、成果が出るほど赤字になります。粗利の何割までを報酬に回せるかを先に決めると、交渉の軸が定まります。
支払い上限を考えるときは、回収ラインと一緒に整理します。月の上限、累計上限、成果単価の上限、対象外CVの条件を置き、広告費・制作費を足した総額が粗利を超えないかを確認してください。ここで赤字化するなら、完全成果報酬ではなく固定+成果へ戻す、成果地点をCVから商談へ変える、CVの有効条件を追加する、といった見直しが必要です。
この記事もおすすめ|Webコンサルティングのレポートで見るべき指標と改善提案の見極め方|成果判定に必要な計測の確認方法を知りたい方はこちら。|
成果報酬が向くケース・向かないケース
成果報酬は、すべての企業に向くわけではありません。自社の状況によって、向く・向かないが分かれます。 下の表で、自社がどちらに当てはまるかを見てください。
| 条件 | 成果報酬が向く | 向きにくい |
|---|---|---|
| 成果地点 | CV等が明確で計測できる | 計測が曖昧・自社で確認できない |
| 商材単価・粗利 | 粗利が大きく報酬に見合う | 単価が低く粗利を圧迫する |
| 成果の要因 | Web施策の貢献が説明できる | 営業・既存顧客の比重が高い |
| 施策の時間軸 | 短期で成果が出やすい | SEO等、長期の資産形成が中心 |
向きやすいのは、成果地点(CVなど)が明確で計測でき、1件あたりの粗利が大きく、成果報酬を払っても採算が合う商材です。初期費用を抑えてまず試したい、という段階にも合います。一方、向きにくいのは、成果に支援以外の要因が大きく絡む(営業比重が高い、既存顧客中心など)ケースや、計測を自社で確認できない状態、商材単価が低く成果報酬が粗利を圧迫しやすいケースです。
「成果報酬=低リスク」ではなく、==成果が計測でき粗利が見合う場合に限り低リスク==と理解してください。成果未達の原因が契約方式ではなく、LPやCVR(申込率)など着地後の改善にある場合は、方式を変える前にそちらを見直すのが先です。
料金一般の相場感を確認したい場合は、費用相場の記事と役割を分けて読むと混乱しません。本記事では「成果報酬で契約してよい条件」を扱い、月額の目安で何が違うか、固定費型の支援範囲がどこまでかは費用相場の記事で確認するのが向いています。成果報酬に限らず、依頼先のタイプごとにメリット・デメリットや支援範囲を比べたい場合は、比較表の記事で全体像を確認してから戻ると判断しやすくなります。
相談前チェックと、専門家に確認すべきこと
成果報酬型を検討するなら、相談の前に次を整理しておくと、判断が速くなります。自社で判断できることと、専門家に確認すべきことを分けておくのがポイントです。
成果報酬 相談前チェック
- 成果とする地点(CV・商談など)と、その計測ができるか
- 1件あたりの粗利と、払える成果報酬の上限
- 広告費・制作費が別途かかるか、総額はいくらか
- 計測アカウントが自社名義になっているか
- 契約書の算定式・対象外・解約条項(法務確認が必要)
このうち、成果地点・粗利・総額・計測権限は自社で判断できます。一方、契約書の条項の妥当性や法的リスクは、法務担当や弁護士に確認すべき領域です。==成果報酬は「契約で守られているか」が成否を分けます==。曖昧なまま進めず、確認すべきところは専門家に委ねてください。
契約前の不安点を発注側の目線でまとめておくと、専門家への相談でも論点が絞れ、抽象的なやり取りで終わりにくくなります。
相談前チェックまで扱う理由は、成果報酬の可否が「契約書を見てから」ではなく、社内の数字と実行体制をそろえた時点でかなり見えるからです。自社で成果地点、粗利、計測名義、実装担当を確認し、専門家には条文の妥当性、テール条項、対象外成果の書き方を確認する。
この順番なら、契約前の不安点をまとめて相談する場でも、抽象的な相談で終わりにくくなります。
よくある質問
Q. Webコンサルの成果報酬は安全ですか?
「成果が出たら払う」ので一見低リスクですが、成果の定義・計測方法・対象外条件・実装責任・支払い上限が曖昧だと、固定費型より発注側のリスクが高くなります。安全かどうかは方式ではなく、これらが契約で明確に決まっているかで決まります。成果が明確に計測でき、粗利が成果報酬に見合う場合に限り、低リスクと言えます。
Q. 完全成果報酬で特に注意する契約条項は何ですか?
成果の定義と対象外(既存顧客やリピートを含むか)、算定式と計測方法、計測の権限(アカウント名義)、実装遅延・品質不良時の責任、広告費・制作費が別途かかるか、支払い上限の有無、途中解約時のデータ・成果物の扱いです。特に、対象外の成果と支払い上限、計測権限は揉めやすいので、契約書で明記し、法務に確認してください。
Q. 成果報酬なら費用は安く済みますか?
必ずしもそうとは限りません。成果報酬本体は安く見えても、広告費や制作費が別途発注側負担なら、総支払額は膨らみます。また、成果が多く出れば、上限のない契約では支払いも増えます。「成果報酬=安い」ではなく、広告費・制作費を含めた総額と、成果が出たときの支払い見込みで判断してください。
Q. 成果報酬型の契約は準委任と請負のどちらになりますか?
多くは準委任契約か請負契約のいずれかで、成果に対して報酬を払う設計なら、2020年施行の改正民法で明文化された「成果完成型」の準委任(民法648条の2)に近い建て付けになりがちです。型によって成果未達時や途中終了時の報酬の扱いが変わるため、契約書のタイトルではなく中身を確認し、最終的な当てはめは法務・弁護士に確認してください。
Q. 相談前に何を準備すればいいですか?
成果とする地点とその計測可否、1件あたりの粗利と払える上限、広告費・制作費を含めた総額、計測アカウントの名義、契約書の主要条項を整理しておくと、具体的に進められます。このうち契約書の妥当性は法務・弁護士に確認すべき領域なので、自社で見る点と専門家に委ねる点を分けておくとスムーズです。
まとめ
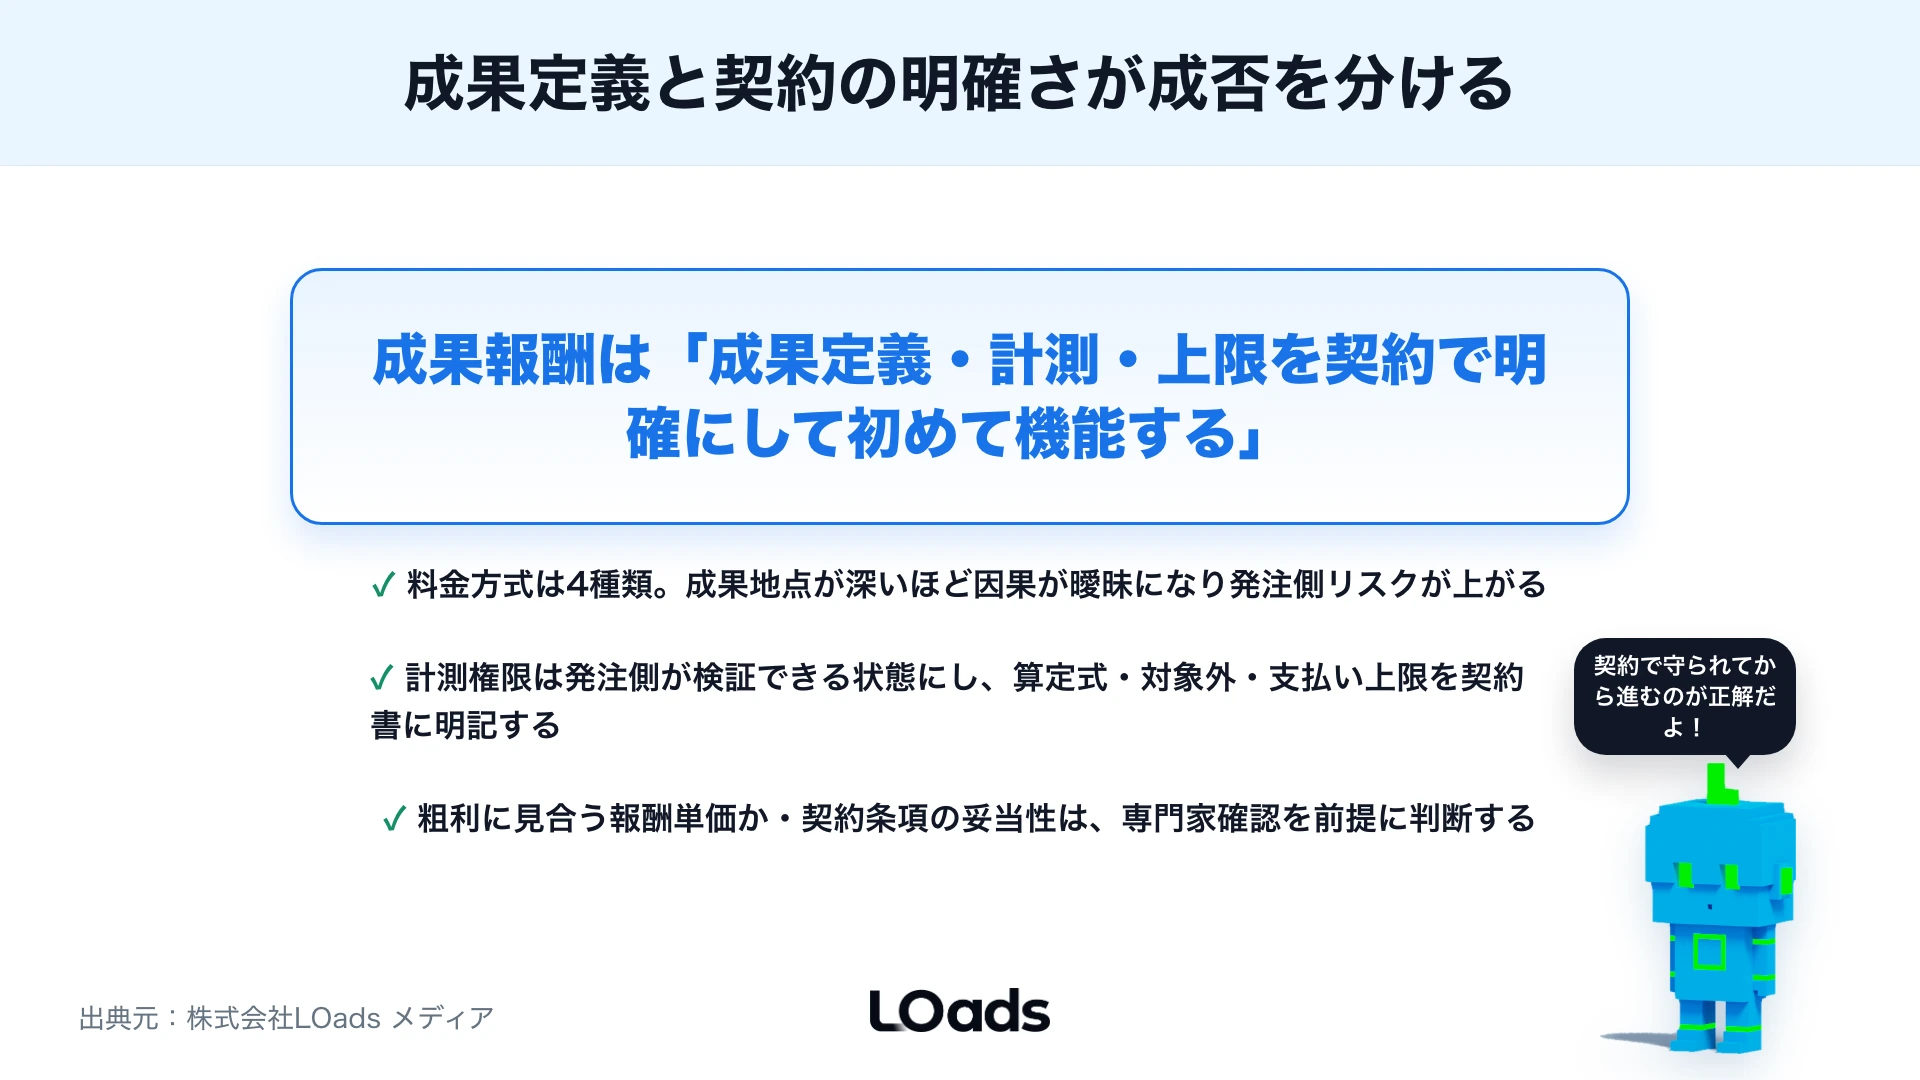 Webコンサルの成果報酬で大切なのは、初期費用の安さに引かれることではなく、成果定義・計測・対象外条件・実装責任・支払い上限を契約で明確にし、成果が出た後に揉めない状態をつくることです。料金方式は固定・固定+成果・完全成果報酬・レベニューシェアを同じ基準で比べ、成果地点が深いほど因果が曖昧になることを踏まえる。
計測は発注側が検証できる状態にし、契約書で算定式・対象外・解約条項を確認し、粗利に見合う支払い上限を設けます。契約が準委任(成果完成型)か請負かによって、途中終了時の報酬の扱いも変わる点も押さえておきます。
まずは、自社の成果地点が明確に計測でき、1件あたりの粗利が成果報酬に見合うかを確認してみてください。そのうえで、契約書の算定式・対象外・支払い上限・解約条項を、法務・弁護士に確認しながら詰めるのが安全です。成果報酬型で契約してよい条件か、支払い上限や回収ラインの整理も含めて、発注側の目線で確認したい場合は、まず本記事のチェック項目を自社の数字に当てはめてみてください。
まとめ直前に置くべき判断はシンプルです。自社で確認できる条件は、成果地点、粗利、計測権限、実装担当、支払い上限です。専門家に確認すべき条件は、対象外成果の書き方、算定式、解約後の請求、広告費・制作費負担、契約終了時のデータ・成果物の扱いです。
ここまで整理できれば、契約前の不安点を具体的な論点として洗い出せている状態になります。
この記事もおすすめ|webコンサルティング契約は支援範囲を8項目で詰めれば追加費用で困らない|範囲・成果物・契約期間の確認ポイント|成果報酬に限らず契約書全体の確認項目を見たい方はこちら。|
参考にした公式情報
- アナリティクス ヘルプ「キーイベントを作成または変更する」 … https://support.google.com/analytics/answer/12844695?hl=ja
- Google 広告ヘルプ「コンバージョン測定について」 … https://support.google.com/google-ads/answer/1722022?hl=ja
- Search Console ヘルプ「検索パフォーマンス レポート」 … https://support.google.com/webmasters/answer/7576553?hl=ja
- e-Gov 法令検索「民法(第648条の2 成果等に対する報酬)」 … https://laws.e-gov.go.jp/law/129AC0000000089